Correção de débitos trabalhistas depois da ADC 58: IPCA-E, SELIC e juros de mora
Atualizado em
Resumindo: a ADC 58 do STF derrubou a TR como correção dos débitos trabalhistas. No lugar entraram IPCA-E mais juros de mora até o ajuizamento e SELIC única depois dele – e, desde 30 de agosto de 2024, a SELIC única também acabou: a Lei 14.905/2024 reescreveu o art. 406 do Código Civil, ao qual a própria ADC 58 tinha amarrado a fase judicial. São três trechos hoje, e um crédito antigo atravessa todos. A calculadora de Atualização de Débito aplica cada virada no ponto certo.
Corrigir um crédito trabalhista deixou de ser aplicar um índice do começo ao fim. Desde a ADC 58, o débito tem duas fases, cada uma com seu critério, e a fronteira entre elas é a data do ajuizamento da reclamação. Ignorar essa divisão é o erro que mais infla planilhas e atrai impugnação na Justiça do Trabalho. Planilha que roda um índice só do começo ao fim é rápida, elegante e impugnável. Abaixo, o regime das duas fases e o roteiro para consolidar a conta.
Se você quer o panorama de qual índice usar em cada matéria, veja o guia Qual índice de correção monetária usar. Aqui o recorte é o débito trabalhista.
O fim da TR na Justiça do Trabalho
Por anos, o art. 39 da Lei 8.177/91 mandou corrigir os créditos trabalhistas pela Taxa Referencial. Como a TR ficou zerada ou próxima disso, a correção não repunha a inflação real, e o trabalhador recebia com poder de compra defasado. No julgamento conjunto das ADC 58 e 59 e das ADI 5.867 e 6.021, em dezembro de 2020, o Supremo declarou inconstitucional o uso da TR como índice de correção. É a mesma lógica que já havia afastado a TR das condenações contra a Fazenda Pública no Tema 810.
O critério foi depois repetido em repercussão geral, e é essa a redação que hoje vincula todas as instâncias:
É inconstitucional a utilização da Taxa Referencial – TR como índice de atualização dos débitos trabalhistas, devendo ser aplicados, até que sobrevenha solução legislativa, os mesmos índices de correção monetária e de juros vigentes para as condenações cíveis em geral, quais sejam a incidência do IPCA-E na fase pré-judicial e, a partir do ajuizamento da ação, a incidência da taxa SELIC (art. 406 do Código Civil), à exceção das dívidas da Fazenda Pública, que possuem regramento específico. A incidência de juros moratórios com base na variação da taxa SELIC não pode ser cumulada com a aplicação de outros índices de atualização monetária, cumulação que representaria bis in idem.
Duas coisas nessa redação valem atenção. A primeira é o bis in idem nomeado por extenso: somar índice de preços por cima da SELIC é vício apontado pelo próprio Supremo, fora do campo das escolhas de método. A segunda é a fronteira: o acórdão original da ADC 58 dizia "a partir da citação", e foi o julgamento dos embargos de declaração, em outubro de 2021, que corrigiu o marco para o ajuizamento da ação. Planilha antiga que ainda parte da notificação inicial está aplicando um texto que não existe mais.
As três fases do débito trabalhista
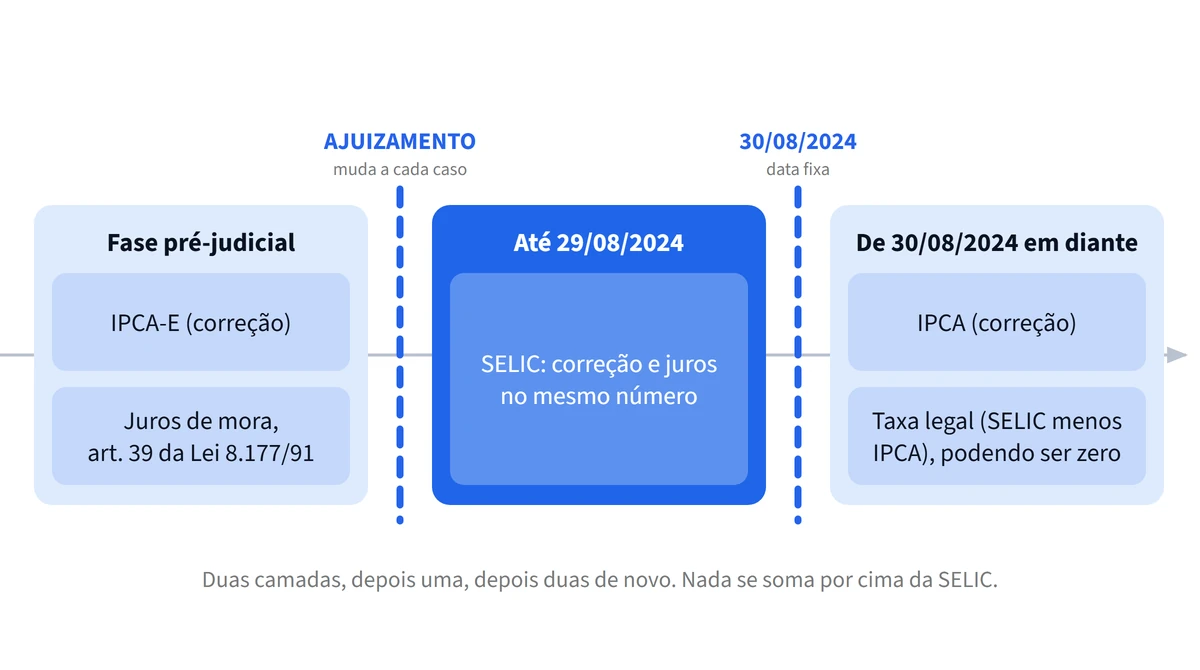
No lugar da TR, o STF fixou dois critérios, aplicados em momentos diferentes da vida do crédito. Um terceiro entrou depois, sem que o Supremo precisasse voltar ao tema.
Fase pré-judicial: IPCA-E mais juros de mora
Antes do ajuizamento da reclamação, o crédito é corrigido pelo IPCA-E, índice de inflação do IBGE, acrescido dos juros de mora previstos no art. 39, caput, da Lei 8.177/91. Aqui correção e juros são camadas separadas: o IPCA-E recompõe a inflação do principal, e os juros remuneram o atraso por cima.
Do ajuizamento a 29/08/2024: SELIC única
Do ajuizamento em diante, aplica-se a taxa SELIC. E a SELIC já embute, no mesmo número, correção monetária e juros de mora. Por isso, nesse trecho não se soma IPCA-E nem juros separados. Quem arrasta o critério da fase anterior para além do ajuizamento infla o débito e perde a diferença na impugnação.
De 30/08/2024 em diante: IPCA mais taxa legal
Aqui está a virada que passa despercebida, porque não veio de uma nova decisão sobre correção trabalhista – veio de uma mudança no dispositivo que a ADC 58 tinha citado. Repare na redação do próprio acórdão de embargos: a fase judicial ficou atrelada à "taxa SELIC (art. 406 do Código Civil)". Em agosto de 2024, a Lei 14.905/2024 reescreveu o art. 406. A âncora se moveu, e o critério foi junto.
O TST enfrentou o ponto na SBDI-1 e uniformizou a leitura:
… impõe-se o provimento dos embargos, a fim de aplicar, para fins de correção dos débitos trabalhistas: a) o IPCA-E na fase pré-judicial acrescido dos juros de mora (art. 39, caput, da Lei 8.177, de 1991); b) a partir do ajuizamento da ação até 29/08/2024, a taxa SELIC, ressalvados os valores eventualmente pagos, nos termos da primeira parte do item "i" da modulação do STF, vedada a dedução ou compensação de eventuais diferenças pelo critério de cálculo anterior; c) a partir de 30/08/2024, no cálculo da atualização monetária, será utilizado o IPCA (art. 389, parágrafo único, do Código Civil); os juros de mora corresponderão ao resultado da subtração SELIC - IPCA (art. 406, parágrafo único, do Código Civil), com a possibilidade de não incidência (taxa 0), nos termos do § 3º do artigo 406.
Três detalhes práticos saem daí. O índice do terceiro trecho é o IPCA, não o IPCA-E da fase pré-judicial. Os juros voltam a ser camada separada, na taxa legal, que é a SELIC menos o IPCA. E essa taxa pode ser zero: quando o IPCA supera a SELIC no mês, o art. 406, § 3º, não deixa o resultado ficar negativo, e o mês simplesmente não rende juros.
Uma observação sobre a citação, para quem for conferir no Código: o acórdão fala em "art. 406, parágrafo único". Na redação dada pela Lei 14.905/2024, o art. 406 tem parágrafos numerados, e a definição da taxa legal está no § 1º. A remissão do TST está transcrita como consta do julgado.
Uma ressalva de peso: é decisão da SBDI-1, não súmula, orientação jurisprudencial nem repetitivo. Uniformiza a jurisprudência interna do TST e tem força persuasiva forte, mas não vincula. Ao apresentar a conta, declare o critério e a fonte.
Os três trechos, lado a lado:
| Trecho | Período | Correção monetária | Juros de mora |
|---|---|---|---|
| Pré-judicial | Da época própria de cada verba até o ajuizamento | IPCA-E | Art. 39, caput, da Lei 8.177/91, em camada separada |
| SELIC única | Do ajuizamento a 29/08/2024 | SELIC (índice único) | Já embutidos na SELIC, nada se soma |
| Pós-Lei 14.905/2024 | De 30/08/2024 em diante | IPCA (art. 389, parágrafo único, do CC) | Taxa legal: SELIC menos IPCA, com piso zero |
O erro do marco: são duas fronteiras, de naturezas diferentes
Um crédito que nasce antes e é cobrado depois do ajuizamento atravessa as duas fases, e precisa ser partido no ponto em que elas se encontram:
- Consolide o crédito até o ajuizamento pelo critério da fase pré-judicial: IPCA-E mais os juros de mora do art. 39, caput.
- Sobre o valor consolidado, aplique só a SELIC do ajuizamento até 29 de agosto de 2024, sem somar mais nenhum juro.
- De 30 de agosto de 2024 em diante, volte às duas camadas: IPCA na correção e taxa legal nos juros.
Repare que as duas fronteiras são de naturezas diferentes, e é isso que torna a conta trabalhista mais traiçoeira que a da Fazenda. A primeira é móvel: cada reclamação tem o seu ajuizamento. A segunda é fixa: 30 de agosto de 2024, igual para todo mundo. Uma reclamação ajuizada em 2015 e ainda em execução hoje atravessa as duas; uma ajuizada em 2025 já nasce no terceiro trecho e nunca vê a SELIC única.
A lógica das viradas é a mesma que a EC 113/2021 trouxe para a Fazenda Pública, tratada no post SELIC contra a Fazenda Pública – lá com duas datas fixas, dezembro de 2021 na entrada da SELIC única e setembro de 2025 na saída dela, pela EC 136.
Antes de refazer a conta, confira a modulação
O critério novo não alcança tudo. Antes de recalcular um processo antigo, o primeiro passo é descobrir em qual das três faixas ele cai:
(i) são reputados válidos e não ensejarão qualquer rediscussão, em ação em curso ou em nova demanda, incluindo ação rescisória, todos os pagamentos realizados utilizando a TR (IPCA-E ou qualquer outro índice), no tempo e modo oportunos (de forma extrajudicial ou judicial, inclusive depósitos judiciais) e os juros de mora de 1% ao mês, assim como devem ser mantidas e executadas as sentenças transitadas em julgado que expressamente adotaram, na sua fundamentação ou no dispositivo, a TR (ou o IPCA-E) e os juros de mora de 1% ao mês; (ii) os processos em curso que estejam sobrestados na fase de conhecimento, independentemente de estarem com ou sem sentença, inclusive na fase recursal, devem ter aplicação, de forma retroativa, da taxa Selic (juros e correção monetária) ...; e (iii) os parâmetros fixados neste julgamento aplicam-se aos processos, ainda que transitados em julgado, em que a sentença não tenha consignado manifestação expressa quanto aos índices de correção monetária e taxa de juros (omissão expressa ou simples consideração de seguir os critérios legais).
O item (iii) é o que mais surpreende na mesa de trabalho: coisa julgada silenciosa não protege o critério antigo. Se a sentença não nomeou o índice, e apenas mandou "corrigir na forma da lei", o novo regime entra mesmo em execução já transitada. O inverso também vale, e é a defesa do executado: sentença que escreveu "TR" ou "1% ao mês" na fundamentação ou no dispositivo fica de pé. Ou seja, antes de discutir fator, leia o título e veja se ele nomeou o índice.
Época própria: cada verba com sua data
Há ainda uma camada que o cálculo trabalhista não perdoa: a época própria. Cada verba se corrige a partir do momento em que deveria ter sido paga, e não de uma data única do contrato. Um salário atrasado, uma diferença de 13º e uma verba rescisória têm termos iniciais distintos de correção. Aplicar uma data só a todas as parcelas distorce o fator de atualização de cada uma. Cada verba quer a sua data, e na impugnação todas conferem.
Como o cajud consolida isso por você
A calculadora de Atualização de Débito do cajud trata a virada da ADC 58 como qualquer outra troca de critério por período:
- Índice por período. Você define IPCA-E com juros até o ajuizamento, SELIC até 29/08/2024 e IPCA com taxa legal a partir de 30/08/2024, e cada virada entra na data exata.
- Sem cumulação indevida. Quando a SELIC entra, a ferramenta trata os juros como já embutidos, sem somar mora por cima – e volta a separá-los quando a taxa legal assume.
- Verba a verba. Cada parcela com seu vencimento e sua época própria, tudo no mesmo cálculo.
- Séries oficiais do Banco Central. IPCA e SELIC puxados da fonte, com sincronização automática.
- Memória que abre a conta. O PDF final destrincha trecho a trecho, com índice, período e fator, no formato que a petição pede.
Correção trabalhista bem feita se resume a isso: três fases, duas fronteiras de naturezas diferentes, nenhum juro somado duas vezes.