Por que dois cálculos de correção monetária dão valores diferentes
Atualizado em
Resumindo: quando duas planilhas divergem, quase nunca é erro de aritmética. É método não declarado: se o mês do cálculo entra ou não na conta, se o mês do vencimento vale inteiro ou proporcional, até onde a série já foi divulgada, o que fazer com mês de inflação negativa e onde o arredondamento acontece. Cada uma dessas escolhas é defensável. Nenhuma delas é óbvia, e é por isso que a conta precisa vir declarada.
A cena é conhecida. Você atualiza um débito, a parte contrária atualiza o mesmo débito, e os valores não batem. Índice igual, período igual, e ainda assim uma diferença que às vezes é de centavos e às vezes paga um carro. O primeiro impulso é procurar erro de conta na planilha do outro. Quase sempre não tem. O erro, quando existe, é de opinião.
O que existe são decisões de método embutidas em cada ferramenta, tomadas antes de você digitar o primeiro número. Este texto abre as cinco que mais pesam, com valores reais para cada uma.
1. A borda do período: qual mês entra
Esta é a maior de todas, e a menos comentada. Existem duas convenções em uso simultâneo no Brasil.
A primeira é a das tabelas de coeficientes usadas nos tribunais: conta a variação do mês da data base e para antes do mês do cálculo. O mês em que a conta é feita não corrige nada, porque a inflação dele ainda está correndo.
Está nos números, aberto para conferência. A tabela de coeficientes da Justiça Federal válida para fevereiro de 2025 traz, na última linha, o coeficiente de janeiro de 2025 igual a 1,0011000000 e o de fevereiro igual a 1,0000000000. O IPCA-E de janeiro de 2025 foi exatamente 0,11%. O mês da data base entra inteiro; o mês da tabela não entra. Descendo mais uma linha, dezembro de 2024 aparece com 1,0045037400, que é o IPCA-E de dezembro (0,34%) multiplicado pelo coeficiente de janeiro. A série fecha na décima casa.
A segunda é a da Calculadora do Cidadão do Banco Central, que inclui as duas pontas. A metodologia dela diz, com todas as letras, que "são usados no cálculo os índices da data inicial e da data final". Corrigir só janeiro de 2003 pelo IPCA, informando 01/2003 nos dois campos, devolve fator 1,02250000, que é a inflação daquele mês.
Resultado: para o mesmo débito e o mesmo período, a ferramenta do BCB conta um mês a mais na ponta final. E não é diferença teórica. O manual de cálculos do próprio TJSP traz este exemplo, com os coeficientes da Tabela Prática:
1.000,00 x 48,791424 (10/2012)  =  R$ 1.041,12
           46,864232 (01/2012)
R$ 1.000 de janeiro de 2012, atualizados em outubro de 2012, dão R$ 1.041,12. A mesma conta na Calculadora do Cidadão, pelo INPC, de 01/2012 a 10/2012, dá R$ 1.048,52.
| Fonte | Janela de meses efetivamente contada | Fator | Valor |
|---|---|---|---|
| Tabela Prática do TJSP | jan/2012 a set/2012 | 1,04112288 | R$ 1.041,12 |
| Calculadora do Cidadão | jan/2012 a out/2012 | 1,04851500 | R$ 1.048,52 |
R$ 7,40 de diferença em R$ 1.000, que é precisamente o INPC de outubro de 2012. Rode 01/2012 a 09/2012 na calculadora do BCB e ela devolve 1,04112300, reproduzindo o manual do tribunal na sétima casa decimal.
Daí a regra prática: para reproduzir uma tabela de tribunal na Calculadora do Cidadão, recue a data final em um mês. Não mexa na inicial, porque o mês da data base entra nos dois critérios. E se quer o comparativo completo entre a ferramenta do Banco Central e uma calculadora judicial, ele está em Calculadora do Cidadão no cálculo judicial.
2. Mês cheio ou pro rata die
Índice mensal mede mês fechado, mas dívida vence em dia. Vencimento em 20 de março levanta uma pergunta que a planilha responde sozinha e calada: o IPCA de março entra inteiro, entra proporcional aos onze dias restantes, ou não entra?
As três respostas circulam. Tabela de tribunal costuma trabalhar em mês fechado, porque o próprio formato dela não tem dia. Cálculo de perito costuma aplicar pro rata die. E a mesma pergunta reaparece na outra ponta, na data de atualização.
A diferença é pequena por parcela e nada pequena em liquidação com dezenas de verbas, cada uma com seu vencimento. Vale conferir também que nem toda série aceita a pergunta: TR e poupança têm dia-aniversário próprio, e a Selic é série diária, com dia útil e feriado bancário influindo no resultado.
Para uma taxa, porém, a pergunta deixou de ser de método e virou norma. A taxa legal do art. 406 do Código Civil, que responde pelos juros de mora das dívidas civis desde 30 de agosto de 2024, teve a convenção fixada pelo Conselho Monetário Nacional:
Art. 6º O regime de juros simples se aplica à taxa legal para fins de acumulação de taxas mensais e de apuração de juros proporcionais (fração pro rata).
Parágrafo único. Os juros proporcionais (fração pro rata) serão resultado da multiplicação do juro diário, calculado utilizando-se a razão entre a taxa legal do mês de referência e o respectivo número de dias corridos do mês de referência, pelo número de dias corridos a ser apropriado.
Traduzindo: na taxa legal, mês fracionado é pro rata die linear, e o divisor é o número de dias corridos do mês, não de dias úteis. Aplicar o mês inteiro num período iniciado no dia 20 deixou de ser uma convenção defensável entre outras; é divergir do texto que rege a taxa. Fora dela a pergunta continua aberta, e por isso continua precisando ser declarada.
Um detalhe atrapalha quem vai conferir: a mesma resolução trabalha com duas contagens de dias. O fator mensal da Selic é composto ao longo dos dias úteis do mês anterior ao de referência (art. 3º), enquanto a fração de mês é apurada em dias corridos (art. 6º). As duas contagens convivem, em etapas diferentes da conta.
3. Até onde a série alcança, e qual sigla você usou
O IPCA de julho não existe em julho. Ele é apurado ao longo do mês e só é divulgado em agosto. É por isso que a tabela do tópico anterior para no mês anterior ao da validade dela: não há como corrigir por um índice que ainda não foi publicado.
A consequência é que "atualizado até hoje" nunca significa até hoje de verdade, e sim até o último mês com índice divulgado. Duas planilhas fechadas com dias de diferença, uma antes e outra depois da divulgação do IBGE, contam um número diferente de meses. Vale registrar na memória qual foi o último mês efetivamente aplicado, em vez de escrever apenas a data em que a conta foi feita.
A família do IPCA tem uma armadilha só dela. O IPCA-15 fecha a coleta no dia 15 e o IPCA cheio no fim do mês, então os dois nunca falam do mesmo intervalo de dias e é normal que divirjam no "mesmo" mês: em janeiro de 2025, 0,11% contra 0,16%. Já o IPCA-E é o IPCA-15 sob outro nome, com os mesmos valores mensais. O que muda entre eles é o calendário de republicação: a série do IPCA-E costuma andar um ou dois meses atrás, e uma conta feita até o mês corrente por ela para antes da mesma conta feita pelo IPCA-15. As três siglas estão separadas no guia de escolha de índice, que também trata de qual delas cabe em cada matéria.
4. O que fazer quando o índice é negativo
Deflação acontece. O IPCA fechou negativo em julho de 2022 (-0,68%), agosto (-0,36%) e setembro (-0,29%). Toda conta que atravessa esses meses precisa decidir o que fazer com eles, e há três tratamentos em uso:
- Deflacionar: o mês negativo reduz o valor, como qualquer outro. É a variação real acumulada.
- Travar o fator em 1: o mês negativo entra, mas o resultado do período nunca fica abaixo do valor original.
- Zerar o mês negativo: o mês simplesmente não corrige, e a série segue do próximo positivo.
R$ 10.000 devidos em julho de 2022, corrigidos pelo IPCA até dezembro:
| Tratamento | Fator | Valor |
|---|---|---|
| Deflacionando | 1,00282520 | R$ 10.028,25 |
| Zerando os meses negativos | 1,01628630 | R$ 10.162,86 |
R$ 134,61 de diferença em cinco meses, sobre um valor modesto. A escolha depende do título, da natureza do crédito e da tese, e por isso precisa aparecer na memória de cálculo.
5. Arredondamento, e onde ele acontece
Duas perguntas, não uma. A primeira é de quantas casas: a Calculadora do Cidadão devolve o fator com oito, as tabelas costumam publicar com seis ou sete, e planilha caseira frequentemente carrega o que sobrou da célula. A segunda é mais traiçoeira: arredonda-se ao fim de cada trecho ou só no total?
Em cálculo de um trecho só, isso vale centavos. Em conta com troca de índice, consolidação em marco legal e várias parcelas, cada arredondamento intermediário vira base do trecho seguinte, e a diferença se propaga. É a origem clássica daquela divergência de poucos reais que ninguém consegue explicar e que, na impugnação, é apresentada como se fosse erro grosseiro.
Vale olhar como a norma resolveu esse mesmo dilema ao desenhar a taxa legal. O art. 2º, §§ 1º e 2º, da Resolução CMN 5.171/2024 manda expressá-la com seis casas decimais e determina que o Banco Central calcule usando todas as casas dos valores que a compõem, arredondando só o resultado final, pela NBR 5891:2014 da ABNT. A regra vincula a apuração da taxa, não a sua planilha. Mas o desenho responde à segunda pergunta acima: acumule com a precisão inteira, arredonde uma vez, no fim.
E os juros, que multiplicam tudo isso
As cinco decisões acima são só da correção monetária. Os juros de mora acrescentam as suas: termo inicial próprio, simples ou compostos, e a base sobre a qual incidem, que pode ser o valor nominal ou o já corrigido. Quando o critério é Selic, some a pergunta central de saber se os juros não estão embutidos ali, hipótese em que somá-los por fora duplica a mora.
A pergunta da base, ao menos na taxa legal, também já tem resposta escrita. O art. 7º da mesma Resolução 5.171/2024 determina que, havendo previsão de atualização monetária sobre o valor a ser reajustado pela taxa legal, "o reajuste deve ser calculado com base no valor atualizado monetariamente". Juros sobre o corrigido, portanto, e não sobre o nominal.
Multiplicando as possibilidades, duas planilhas honestas sobre a mesma dívida podem divergir sem que nenhuma das duas tenha errado uma conta.
Como encerrar a divergência
Não se resolve escolhendo o número maior nem o menor. Resolve-se declarando o critério, item por item, de forma que a parte contrária consiga refazer o caminho e apontar onde discorda. Uma memória de cálculo que presta mostra:
- A série usada e a fonte dela.
- O período de cada trecho, com as duas pontas e o tratamento de cada borda.
- O fator aplicado em cada trecho, com as casas decimais à vista.
- O tratamento dado a mês negativo.
- O termo inicial dos juros, o regime e a base de incidência.
- Os encargos, com a base de cada um.
Planilha que mostra só o total entrega uma alegação com aparência de número.
Essa lista sai direto da lei. Os incisos II a VI do art. 524 do CPC exigem quase item por item a mesma coisa do demonstrativo que instrui o cumprimento de sentença, e a divergência que sobrevive até a impugnação tem preço: quando a conta é decotada por excesso de execução, quem a apresentou paga honorários sobre o que foi cortado. O regime está detalhado em excesso de execução e honorários.
Como o cajud trata cada uma dessas decisões
No cajud nenhuma dessas escolhas fica implícita. O índice e o período são definidos por trecho, o tratamento dos meses negativos é um campo com as três opções, o pro rata dos juros e a base de incidência são explícitos, e a data final pode ser inferida da própria série em vez de chutada.
E tudo isso é impresso na memória de cálculo. O recorte abaixo é o bloco de parâmetros de uma condenação contra a Fazenda Pública que atravessa cinco regimes de mora desde 2001:
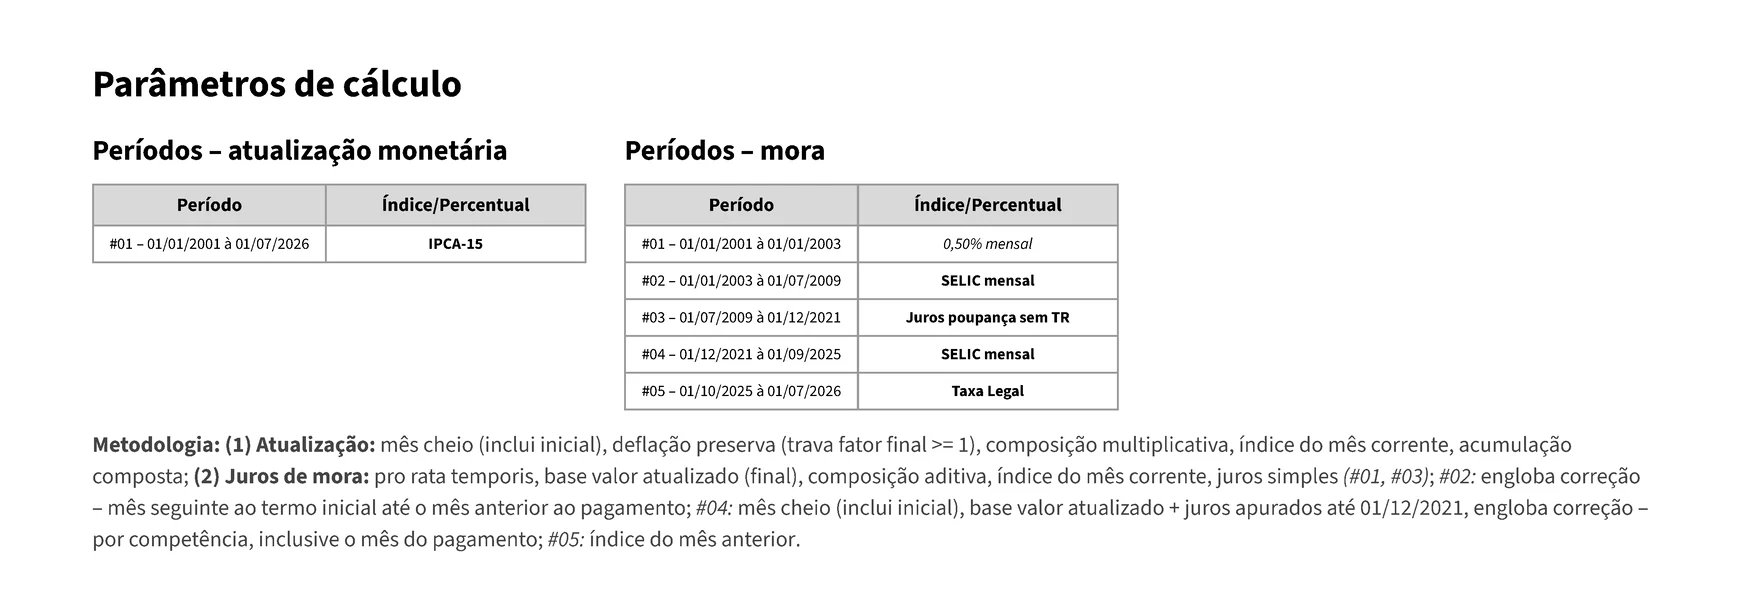
Repare na última linha: a memória declara "mês cheio (inclui inicial)" e "deflação preserva (trava fator final >= 1)". São exatamente as duas decisões dos tópicos 1 e 4 deste post, escritas no documento em vez de escondidas no comportamento padrão da ferramenta. Quem for conferir a conta sabe contra o que está conferindo.
Para conferir um número na hora, com correção, juros e encargos na mesma tela, a calculadora de correção monetária online resolve. Quando a conta vai para os autos, a calculadora de atualização de débito judicial fecha em PDF auditável, com série, período e fator de cada trecho abertos, que é justamente o documento que encerra a discussão antes dela começar. Os erros mais caros dessa etapa estão reunidos no guia de cuidados na atualização monetária.